Tegelwijsheden van de controller
Controllers gebruiken gezegden in het dagelijks werk waarvan we de juistheid kunnen betwisten.
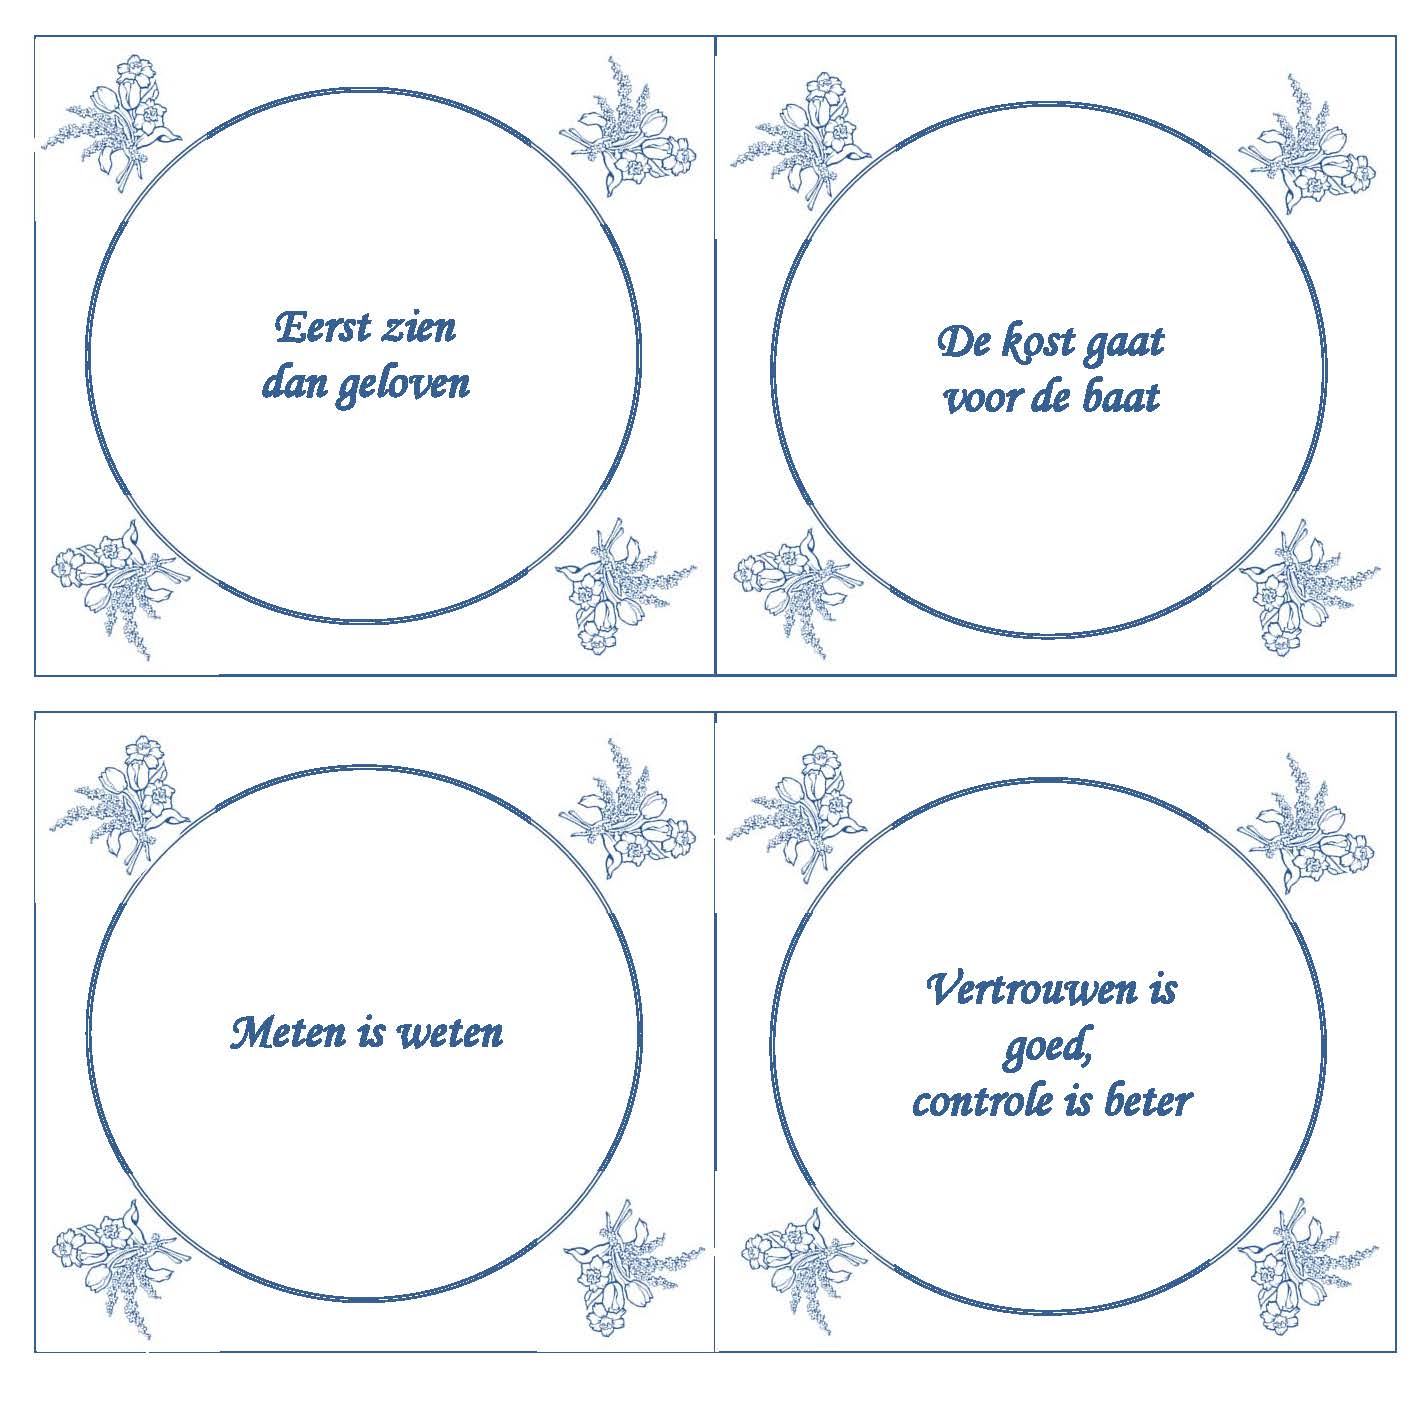
Eerst zien dan geloven
Deze uitspraak valt alleen al vanuit een religieus standpunt te betwisten. Is het niet juist zo dat je eerst moet geloven en dan misschien op een later moment pas ziet of het klopt? Als je overigens hebt gezien, hoef je het niet meer te geloven: je weet het dan immers.
De kost gaat voor de baat
Dit is een waarheid waar weinig tegen in te brengen is. Hoewel het meestal niet gaat om de kost die voor baat gaat, maar om de investering die voor de baat gaat. Verder zien wij dat in de huidige tijd steeds vaker de baat voor de kost uitgaat. We doen een bestelling via internet die we betalen en dan wordt het gekochte pas besteld en afgeleverd. De baat gaat dan voor de kost.
Meten is weten
Menig controller is aanhanger van meten is weten. In de kern is het waar. In je auto heb je een snelheidsmeter die meet en omdat je dit weet kun je deze afstemmen op de maximumsnelheid. De organisatie meet hoeveel geld er binnenkomt en uitgaat en onze moderne wetenschap is bijna geheel gebaseerd op het credo meten is weten.
Toch klopt dit gezegde ook niet altijd. In de eerste plaats ken ik veel organisaties die veel meten maar niet veel weten, omdat:
- zaken worden gemeten die er niet toe doen en zaken die wel van belang zijn niet worden gemeten;
- metingen verkeerd worden geïnterpreteerd;
- mensen hun gedrag aanpassen als zij weten dat er gemeten wordt (gewenst en ongewenst);
- de achterliggende meetsystemen en administraties niet tijdig of onbetrouwbaar zijn.
Verder kun je ook heel goed weten zonder te meten (of met een beperkte meting). In plaats van een klanttevredenheidsmeting kun je ook met een aantal klanten in gesprek gaan. In plaats van het meten van de dagomzet in de winkel kun je ook overdag kijken hoe druk het in de winkel is. Soms kun je zelfs gevoel leidend laten zijn. Dit laatste is voor de controller dan natuurlijk weer vloeken in de kerk.
Vertrouwen is goed, controle is beter
Alleen al dat deze uitspraak wordt toegeschreven aan Josef Stalin, moet tot twijfel leiden. Stalin had immers nogal wat controle nodig, niet omdat hij zijn volk vertrouwt, maar juist omdat hij een diep wantrouwen jegens hen koestert. Is vertrouwen niet juist de basis van ons samenleven en samenwerken? De meeste liefdesrelaties zijn enkel gebaseerd op vertrouwen, zonder enige vorm van controle. Natuurlijk komt het helaas voor dat dit vertrouwen wordt beschaamd, maar ik heb nog niemand horen zeggen dat er daarom meer controle op je partner nodig is. Daarbij komt nog dat veel controlemechanismen in de praktijk vaak helemaal niet goed functioneren. Kijk bijvoorbeeld naar de nodige debacles die waar toezicht en controle jammerlijk gefaald hebben zoals bij banken, woningcorporaties of in de zorg. Het gaat erom dat het vertrouwen en de controle met elkaar in balans moeten zijn. Soms is een beperkte controle toereikend, omdat de risico’s of de belangen beperkt zijn, soms is controle juist essentieel om vertrouwen te kunnen blijven houden.
Peter Kasteleyn